金融业务里,客户信任是一切的前提,而信任很难靠一次营销活动建立。与此同时,金融客户运营涉及的信息敏感度更高,任何一个环节的疏忽都可能带来远超营销层面的后果。霸网智投面向金融行业的私域运营解决方案,把合规放在设计的靠前位置,在合规前提下提升客户经营的效率与连续性。
合规为什么是前置条件
不同行业的合规约束强度不一样。零售触达的失误通常表现为客户反感,金融触达的失误可能涉及客户信息保护、营销适当性、宣传表述等多个方面。也正因为如此,金融客户的运营动作不能先做出来再补合规,而要在设计阶段就把限制条件写进去。
合规并不等于不能做精细化运营。客户授权的范围、信息使用的边界、内容表述的口径,这些条件界定清楚之后,可做的空间依然很大:知道哪些客户适合哪类内容,知道什么时候该沟通、什么时候该安静,本身就需要一套稳定的运营机制来支撑。
三条底线:授权、数据、内容
授权清晰。 所有客户触达都建立在客户明确授权的基础上,沟通前说明用途与频次,并提供便捷的调整或退出方式。未获授权的名单不进触达序列,这条没有例外。
数据可控。 客户信息只在授权范围内使用,遵循最小必要原则,能够脱敏的地方做脱敏处理,敏感字段设置访问权限并保留操作记录。数据的采集、存储、使用各环节都应当有明确的负责人。
内容合规。 营销内容经过审核后再发布,符合金融行业的监管要求,避免夸大宣传与误导性表述。涉及收益、风险、期限等要素时表述要完整,不能只讲一面。
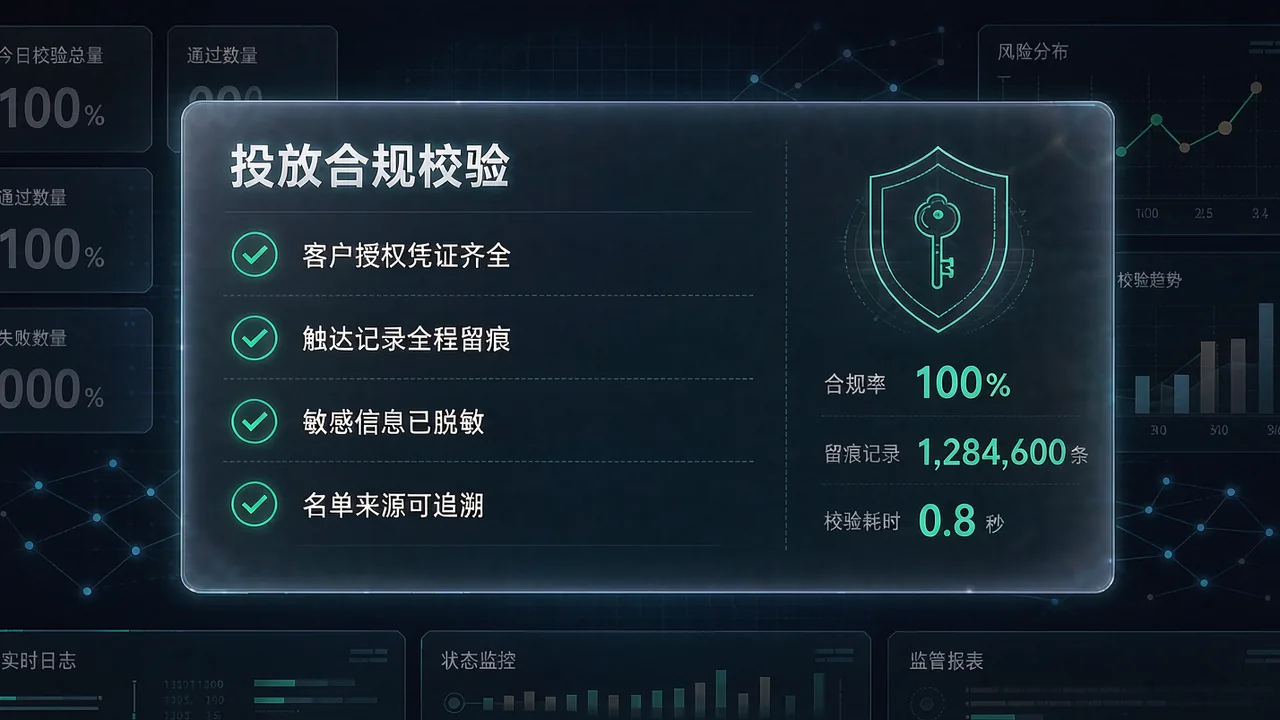
这三条要能落到可检查的动作上,而不是停留在原则表述。授权要有留痕,能够说明客户在什么时间、通过什么方式同意接收;数据访问要有记录,能查清谁在什么时候看过哪些字段;内容审核要有流程,能追溯每一版材料的审核人。做到可追溯,日常执行才有标准,出现疑问时也有据可依。
客户分级服务怎么落到具体动作
分级不是为了区别对待,而是为了让服务强度与客户需求相匹配。分级依据通常来自客户自身的业务往来情况,比如资产规模、持有产品类型、服务偏好、互动历史等。
- 服务型客户:以定期沟通与信息同步为主,动作克制,重点是保持联系的连续性。
- 成长型客户:可以配置更完整的内容序列,围绕产品知识、市场解读、服务说明做长期沟通。
- 高关注客户:安排专属服务人员对接,重要信息优先同步,减少无效打扰。
- 长期沉默客户:先做一次合规的回访确认需求是否变化,再决定是否转入低频序列。
分级结果需要定期复核。客户情况会变化,分级如果一年不更新,服务强度就会与实际需求脱节。
分级的依据还应当能够向客户解释。客户有权了解自己为何收到某类信息、如何调整接收偏好,因此分层标准不宜过于随意,尽量基于与业务往来直接相关的维度。规则越透明,客户的接受度越高,服务人员的沟通也越从容。
内容运营:用专业内容维持存在感
金融客户对推销内容的耐受度普遍不高,但对有价值的信息有稳定需求。市场波动较大时,客户更需要的是解释与判断依据,而不是催促操作。
内容可以按四类准备:基础科普,解释产品结构与常见概念;市场解读,说明近期变化与背后原因;服务说明,讲清操作流程与注意事项;风险提示,帮助客户理解不确定性。四类内容交替推送,比连续发送推广信息更容易被接受。
内容排期上,建议与市场节奏结合:波动明显时以解读与安抚为主,相对平稳时以科普与知识积累为主,产品调整期则提前把说明材料准备好。所有内容进入素材库统一管理,避免不同条线各写一版,口径互相冲突。
内容生产的时间要预留出来。一份需要合规审核的材料,从撰写到可用通常不是当天就能完成,因此排期应当提前,节点性的内容尤其如此。把审核时长当成排期中的一个固定环节,比临时加急要稳妥得多。
客户旅程:把关键节点标出来
把客户与机构的关系拆成阶段,每个阶段配置恰当的动作,是金融客户运营中比较实用的做法。常见的划分是开户、首投、加仓、长期持有四个阶段。
开户阶段,重点是完成必要的说明与确认,让客户清楚服务内容与后续沟通方式。首投阶段,客户对流程不熟悉,及时的操作指引与疑问回应比推荐更重要。加仓阶段,需要的是与客户需求匹配的产品信息,以及风险表述完整的内容。长期持有阶段,动作转向定期信息同步与阶段回顾,用稳定的沟通维持关系。
每个阶段都要设定进入与退出的判断条件,避免客户长期停留在同一序列里被反复推送同类内容。旅程的价值就在于让沟通有节点、有终点。
阶段之间的衔接需要有人负责。客户从首投走到长期持有,服务人员的角色可能发生变化,交接时的重要信息应当随之流转,而不是让客户重新叙述一遍自身情况。金融客户对重复沟通的容忍度偏低,交接顺畅本身就是服务质量的体现。
触达与召回的合规边界
触达频次、时间、内容三方面都需要有明确规定,并落到具体配置里。
- 频次:同一客户在一段时间内的主动触达次数设上限,重要通知单独计次且尽量合并发送。
- 时间:避开休息时段,节假日与大波动时段的触达安排应当更加谨慎。
- 内容:不得含有确定收益、保本暗示等表述,风险相关内容不可省略。
- 退出:客户明确表示不需要或选择退出后,及时停止相关内容发送,并做好记录。
沉默客户的召回同样要在边界内进行。做法通常是一次轻量的回访,询问客户是否仍有服务需求、是否需要调整沟通方式,而不是直接推送产品或活动。回访无回应则转入更低频的序列,不再重复打扰。
异议与投诉的处理路径要提前打通。客户表达不满时,需要有人接住并给出明确的时间承诺,同时把处理结果记录在案,作为后续内容与频次调整的参考。处理得当的异议往往比一次顺利的沟通更能积累信任。
落地时的分工与节奏
推进顺序上,先把授权与数据的基础规则定下来,再搭建客户池与标签,最后才是内容与旅程的规模化运营。基础规则没定就急着铺内容,往往返工的成本更高。
分工上,业务条线负责客户分层标准与服务内容,合规与风险角色负责口径审核,运营角色负责内容排期与数据复盘。三方每周对齐一次,比事后补救划算得多。复盘指标不宜过多,重点看授权覆盖率、内容审核通过率、客户互动质量、以及分层服务是否触达了相应人群。
上线前建议确认的几件事
- 客户授权的取得方式、记录留存与变更流程是否明确。
- 敏感字段的访问权限是否已设置,操作记录是否可追溯。
- 内容审核的责任人与审核标准是否已经书面化。
- 各分层的服务内容与频次上限是否配置到位。
- 退出与投诉的处理路径是否畅通,处理时长是否有约定。
- 数据看板上的指标是否有人定期查看并形成结论。
金融客户经营拼的是耐心与稳定。把合规作为基础,把服务内容做扎实,客户关系会在一次次有分寸的沟通中慢慢加深。如果希望结合自身业务条线梳理一套具体的推进方案,可以联系我们安排一次产品演示,我们会按现有的客户结构给出建议。